

Vivi Senza Barriere
Bonus barriere architettoniche: tutte le novità 2025
SUPERAMENTO ED ELIMINAZIONE DI BARRIERE ARCHITETTONICHE
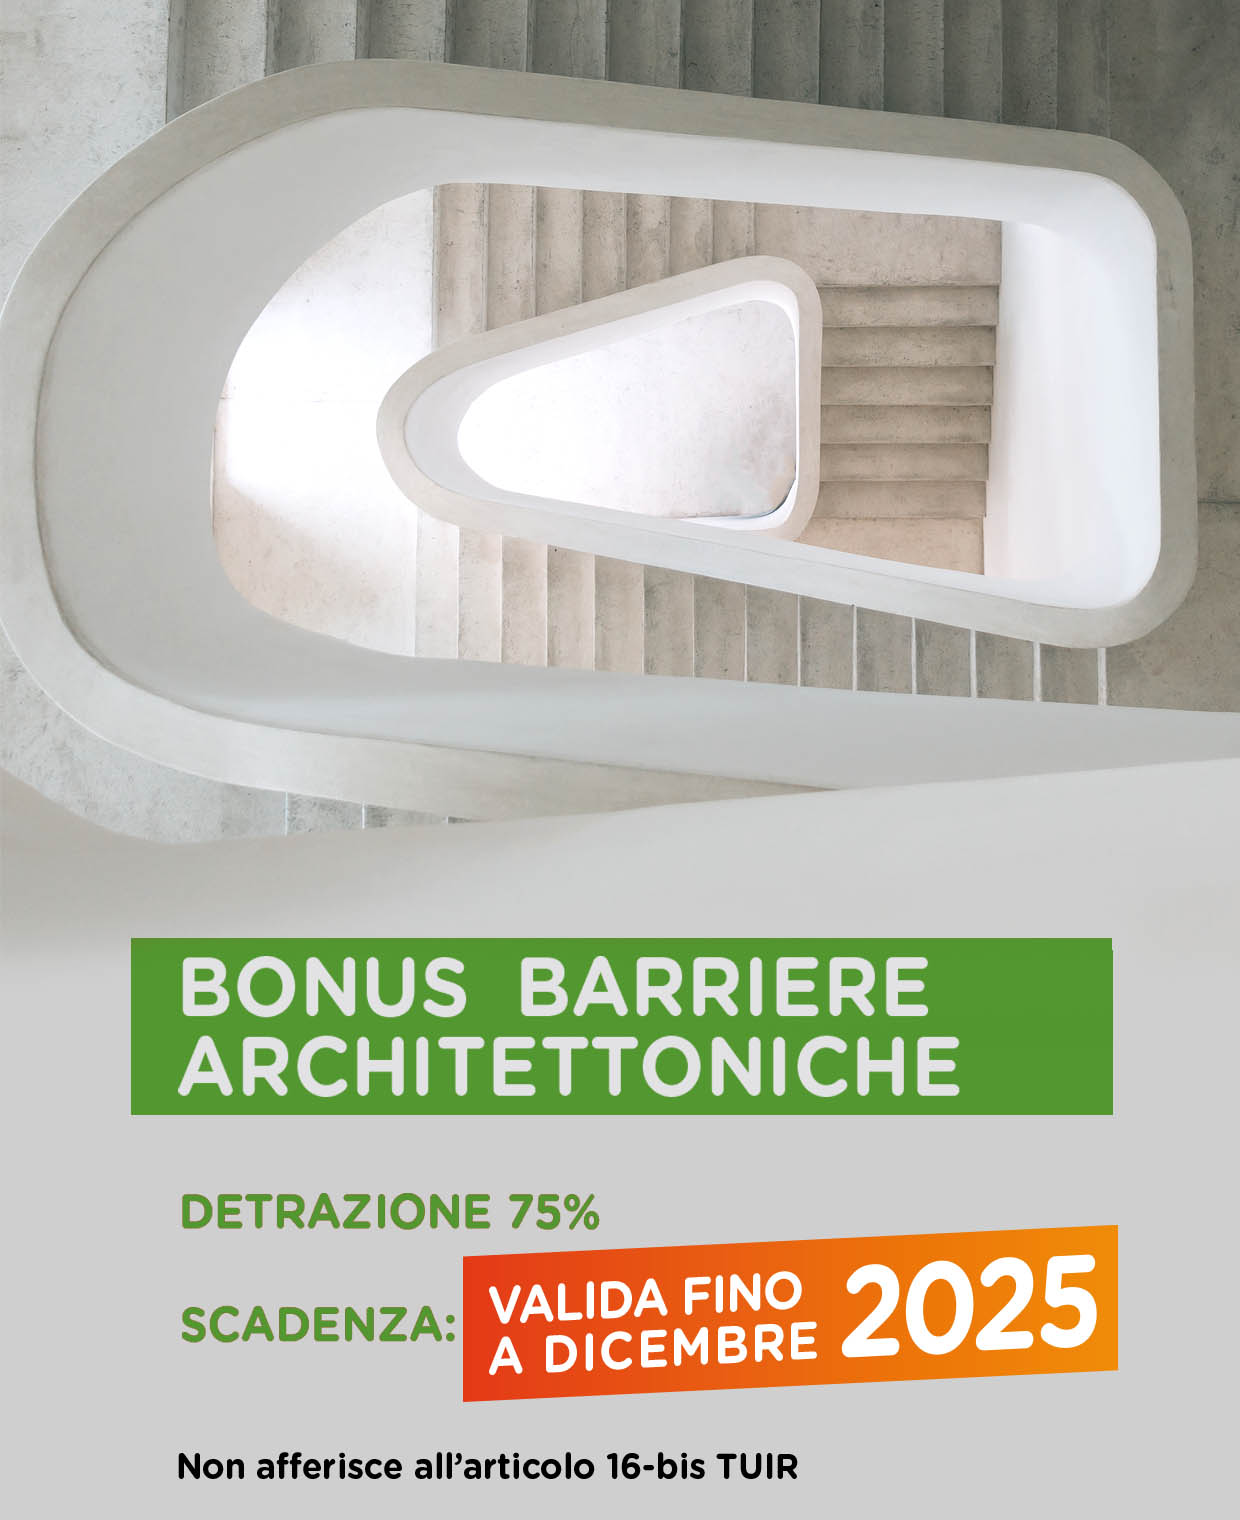
Anche nel 2025 è attivo il bonus barriere architettoniche, la detrazione IRPEF o IRES del 75% relativa a spese sostenute a fronte di lavori finalizzati all’eliminazione/abbattimento di barriere architettoniche.IL BONUS BARRIERE ARCHITETTONICHE
Il bonus, introdotto dall’art. 119-ter del D.L. n. 34/2020, si sostanzia in una detrazione IRPEF o IRES, per interventi direttamente finalizzati al superamento ed all’eliminazione di barriere architettoniche in edifici già esistenti.
Spetta in misura pari al 75% e può essere detratto: in cinque quote annuali di pari importo per le spese sostenute dal 2022 al 2023 o in dieci quote annuali per le spese sostenute nel 2024 e nel 2025 (art. 4-bis, comma 4, D.L. n. 39/2024). Le modifiche apportate dal D.L. n. 212/2023 e dal D.L. n. 39/2024 non rendono di facile gestione l’agevolazione.
Soggetti ammessi alla detrazione
Possono accedere al bonus i seguenti soggetti, che non sono cambiati in seguito alle modifiche normative:
• le persone fisiche, compresi gli esercenti arti e professioni;
• gli enti pubblici e privati che non svolgono attività commerciali;
• le società semplici e le associazioni tra professionisti;
• qualsiasi soggetto che produca reddito d’impresa (persone fisiche, enti, società di persone, società di capitali);
quindi sia i soggetti IRPEF che i soggetti IRES.
Tali soggetti devono:
• possedere o detenere l’immobile in base ad un titolo idoneo al momento di avvio dei lavori o al momento del sostenimento delle spese, se antecedente a tale avvio.
CONTATTA SB PER INFORMAZIONI
Il nostro TEAM è sempre aggiornato sulle ultime novità relative alle Detrazioni disponibili. Contattaci per avere il MASSIMO RISPARMIO.
Immobili agevolati
Gli interventi devono riguardare “edifici già esistenti”.
L’Agenzia ha chiarito (circolare n. 17/E/2023) che l’agevolazione non spetta per gli interventi effettuati:
• durante la fase di costruzione di un immobile,
• né per gli interventi realizzati mediante demolizione e ricostruzione, compresi quelli con la stessa volumetria dell’edificio preesistente inquadrabili nella categoria della “ristrutturazione edilizia”.
Ogni tipologia catastale può essere agevolata, di qualunque categoria catastale.
Interventi agevolati
Il D.L. n. 212/2023 ha apportato modifiche sostanziali al tipo di lavori agevolabili.
L’agevolazione è ora riservata ai soli interventi volti all’eliminazione di barriere architettoniche aventi ad oggetto:
• scale;
• rampe;
• ascensori;
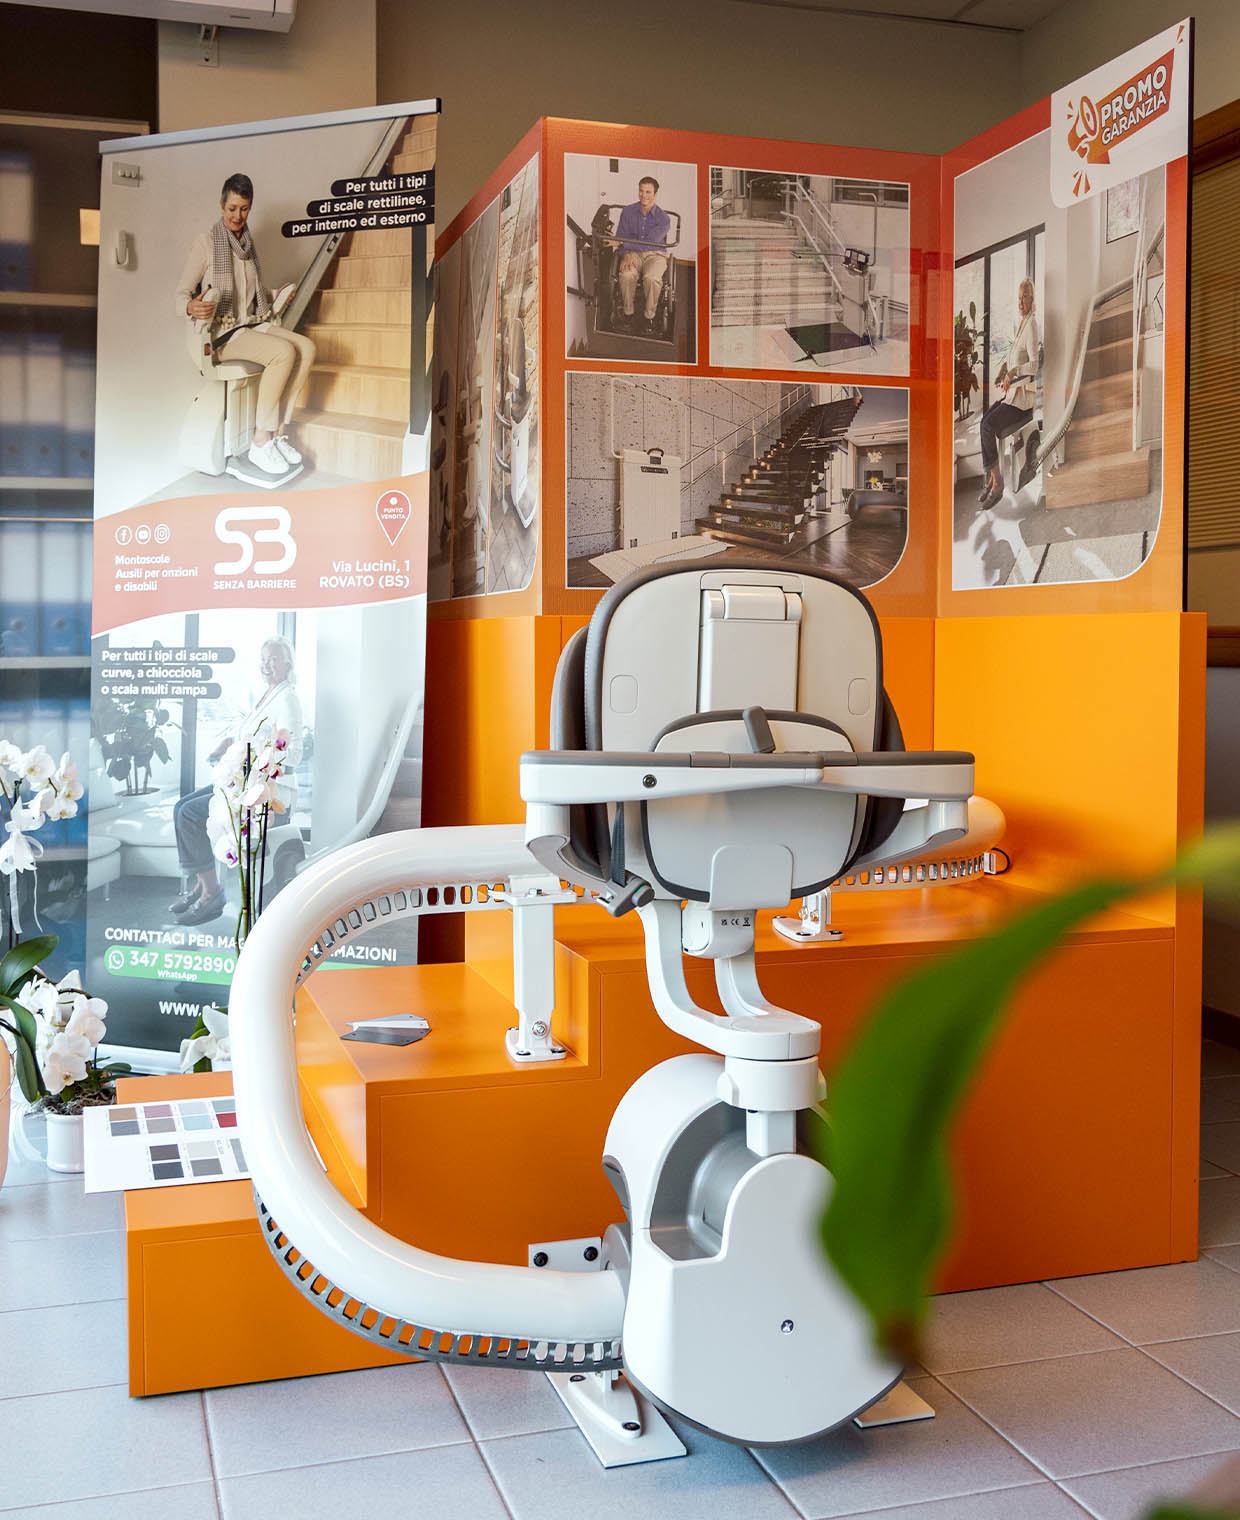
• servoscala;
• piattaforme elevatrici.
Tali interventi devono rispettare i requisiti di cui al D.M. n. 236 del 14 giugno 1989, come risultanti da un’apposita attestazione rilasciata da tecnici abilitati.
Limiti di spesa
La detrazione pari al 75% deve essere calcolata su un ammontare complessivo non superiore a:
• 50.000 euro per gli edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno;
• 40.000 euro moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da due a otto unità immobiliari;
• 30.000 euro moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da più di otto unità immobiliari.
ESEMPIO
Se l’edificio è composto da 15 unità immobiliari, il limite di spesa ammissibile alla detrazione è pari a 530.000 euro, cioè si moltiplica 40.000 euro x 8 (320.000 euro) e 30.000 euro x 7 (210.000 euro).
L’agevolazione spetta anche nel caso di interventi su singole unità immobiliari non funzionalmente indipendenti, quali gli appartamenti posti in condominio, nel limite previsto per le unità unifamiliari di 50.000 euro.
Nel caso di intervento che riguardi un edificio condominiale, ciascun condomino può calcolare la detrazione in funzione della spesa a lui imputata in base ai millesimi di proprietà o ai diversi criteri applicabili ai sensi degli artt. 1123 c.c. ed effettivamente rimborsata al condominio, anche eventualmente in misura superiore all’ammontare commisurato alla singola unità immobiliare che possiede.
Modalità di pagamento
Il pagamento delle spese sostenute per gli interventi deve avvenire con “bonifico parlante” (con indicazione di: causale del versamento, codice fiscale del beneficiario della detrazione, codice fiscale o numero di partita IVA del beneficiario del pagamento).
Le opzioni di cessione del credito o sconto in fattura
A differenza di quanto previsto in generale per tutti i bonus edilizi, per i quali in generale lo sconto in fattura o la cessione del credito sono preclusi a decorrere dal 17 febbraio 2023 per effetto del D.L. n. 11/2023, per il bonus eliminazione barriere architettoniche era rimasta la possibilità di optare per la cessione del credito o per lo sconto in fattura fino alla scadenza del 2025. Poi il D.L. n. 212/2023 ha lasciato ferma la possibilità di detrarre le spese sostenute fino al 2025, ma ha disposto che la possibilità di cessione del credito o di sconto in fattura riguardi solo le spese sostenute fino al 2023.
Il D.L. n. 39/2024, convertito dalla Legge n. 67/2024, ha modificato ulteriormente le norme, prevedendo che, per le casistiche ancora ammesse, l’opzione per cessione del credito o sconto in fattura è ancora possibile esclusivamente per le spese sostenute fino al 29 marzo 2024.
Limite di detraibilità per redditi superiori a 75.000 euro
La Legge di Bilancio per il 2025 introduce limiti di detraibilità per gli oneri sostenuti da parte di soggetti-persone fisiche con reddito complessivo superiore a 75.000 euro.
Rientrano in questi nuovi limiti anche gli oneri per l’eliminazione delle barriere architettoniche, sostenuti a partire dal 2025.
Quindi:
• le spese per eliminazione delle barriere architettoniche sostenute negli anni 2022-2024 possono essere detratte senza subire il nuovo limite legato al reddito complessivo,
• alle spese sostenute nel 2025 si applica il nuovo limite.
VUOI UN AIUTO?
Contattaci e ti aiutiamo a scoprire di quali altri contributi e agevolazioni hai a disposizione.
Vuoi maggiori informazioni?
OPERIAMO IN TUTTO IL NORD ITALIA
• Lombardia
• Piemonte
• Valle d’Aosta
• Liguria
• Veneto
• Trentino
• Friuli
• Emilia Romagna
in ufficio al n. 0307700413.
Cellulare 3475792890.
oppure compila il form e verrai subito ricontattato.

#sbsenzabarriere


